Dự thảo thông tư thay thế Thông tư 96/2020 có gì về ESG?
Ai phải công bố thông tin ESG?
Khi nào áp dụng? Mốc thời gian đến nay
Thông tư 96/2020 hiện tại yêu cầu gì, dự thảo khác thế nào?
"Công bố hoặc giải trình" nghĩa là gì trong thực tế?
Cần chuẩn bị dữ liệu phát thải phạm vi 1, 2 như thế nào?
Công ty đại chúng đã phải kiểm kê khí nhà kính thì dùng chung dữ liệu thế nào?
Doanh nghiệp nên làm gì ngay bây giờ?
Câu hỏi thường gặp
Công ty đại chúng có bắt buộc công bố thông tin ESG không?
Thông tư thay thế Thông tư 96/2020 khi nào có hiệu lực?
Dự thảo có bắt buộc công bố phát thải phạm vi 1, 2 không?
"Công bố hoặc giải trình" là gì?
Báo cáo ESG có phải tách riêng khỏi báo cáo thường niên không?
Hạn công bố báo cáo thường niên có thay đổi không?
Công bố thông tin ESG: Dự thảo thay Thông tư 96/2020 có gì?
Bộ Tài chính đang lấy ý kiến dự thảo thông tư hướng dẫn công bố thông tin trên thị trường chứng khoán, thay thế Thông tư 96/2020/TT-BTC. Dự thảo đề xuất công ty đại chúng phải lập và công bố thông tin phát triển bền vững về môi trường, xã hội và quản trị (ESG), cùng thời điểm với báo cáo thường niên. Dự thảo áp dụng cơ chế "công bố hoặc giải trình". Chỉ tiêu nào chưa công bố được thì công ty phải nêu lý do và lộ trình thực hiện ở kỳ sau. Đến ngày 7/10/2026, văn bản vẫn là dự thảo, chưa có ngày hiệu lực. Mẫu chỉ tiêu ESG (Phụ lục V) cũng chưa được công bố kèm dự thảo. Với hầu hết doanh nghiệp, chỉ tiêu khí hậu đầu tiên cần chuẩn bị là phát thải khí nhà kính phạm vi 1 và 2.
Trạng thái pháp lý cập nhật ngày 7/10/2026. Bài sẽ được cập nhật khi thông tư được ký ban hành.
Dự thảo thông tư thay thế Thông tư 96/2020 có gì về ESG?
Dự thảo do Ủy ban Chứng khoán Nhà nước soạn thảo, trình Bộ Tài chính. Theo Vietstock (28/9/2026), dự thảo gồm 10 chương, 47 điều và 22 phụ lục. Các điểm chính về ESG đã được báo chí đưa tin:
- Nghĩa vụ mới: "công ty đại chúng phải lập và công bố thông tin về phát triển bền vững bao gồm các yếu tố về môi trường, xã hội, quản trị (ESG)" (Báo Đầu tư, Tinnhanhchungkhoan, 29/9/2026).
- Thời điểm công bố: cùng lúc công bố báo cáo thường niên. Công ty có thể lập báo cáo phát triển bền vững riêng hoặc đưa vào báo cáo thường niên. Nếu lập riêng, nội dung vẫn phải theo mẫu quy định (Báo Xây dựng, 1/10/2026).
- Mẫu chỉ tiêu: theo Phụ lục V. Tuy nhiên, phụ lục này chưa được đính kèm trong bản lấy ý kiến (Báo Xây dựng).
- Chuẩn tham chiếu: theo Vietstock, nghĩa vụ ESG được chuẩn hóa dựa trên các bộ tiêu chuẩn quốc tế như ISSB và IFC. Nội dung xoay quanh 4 khía cạnh: Quản trị, Chiến lược, Quản lý rủi ro, Chỉ số và Mục tiêu. Báo Chính phủ chỉ nêu chung là "từng bước tiệm cận thông lệ quốc tế".
- Công bố hoặc giải trình: "Trường hợp công ty chưa công bố một hoặc một số chỉ tiêu thì phải nêu lý do, nguyên nhân và kế hoạch, lộ trình triển khai" (Báo Chính phủ, 5/10/2026).
Ai phải công bố thông tin ESG?
Theo các bản tin về dự thảo, nghĩa vụ lập và công bố thông tin ESG đặt ra cho công ty đại chúng. Phạm vi điều chỉnh chung của thông tư rộng hơn. Theo Báo Chính phủ, phạm vi gồm công ty đại chúng, tổ chức phát hành, công ty chứng khoán, công ty quản lý quỹ, quỹ đại chúng, người nội bộ, cổ đông lớn, Công ty Bù trừ Chứng khoán Việt Nam (VSC) và các tổ chức trung gian tham gia bù trừ, thanh toán. Chúng tôi chưa xác nhận được nghĩa vụ ESG có áp dụng cho nhóm ngoài công ty đại chúng hay không, và có phân tầng theo quy mô hay không.
Công ty đại chúng gồm cả công ty niêm yết, công ty đăng ký giao dịch trên UPCoM và công ty đại chúng chưa niêm yết. Vì vậy nhiều doanh nghiệp sản xuất cỡ vừa, không chỉ tập đoàn lớn, cũng sẽ chịu nghĩa vụ này nếu dự thảo được giữ nguyên.
Nhóm làm việc rà soát báo cáo và số liệu
Khi nào áp dụng? Mốc thời gian đến nay
| Thời điểm | Sự kiện | Trạng thái |
|---|---|---|
| 1/1/2021 | Thông tư 96/2020/TT-BTC có hiệu lực, hiện vẫn đang áp dụng | Đang hiệu lực |
| 28–29/9/2026 | Báo chí đưa tin dự thảo thông tư thay thế, có phụ lục ESG riêng | Dự thảo |
| Trước 7/10/2026 | Hạn góp ý dự thảo, gửi Ủy ban Chứng khoán Nhà nước (theo Báo Xây dựng) | Dự thảo |
| 5/10/2026 | Báo Chính phủ đăng nội dung cơ bản của dự thảo | Dự thảo |
| Chưa công bố | Ngày ký, ngày hiệu lực, năm báo cáo đầu tiên phải công bố ESG | – |
| 1/1/2027 (dự kiến) | Công bố thông tin định kỳ bằng tiếng Anh với nhóm mở rộng (công ty chứng khoán, công ty quản lý quỹ, quỹ đại chúng, VSC, thành viên thanh toán) (theo Vietstock) | Dự thảo |
| 1/1/2028 (dự kiến) | Chậm nhất từ ngày này, các đối tượng phải thực hiện đầy đủ công bố thông tin bằng tiếng Anh, gồm cả công bố bất thường (Báo Chính phủ) | Dự thảo |
Nếu thông tư được ký trong năm 2026 hoặc đầu năm 2027, báo cáo thường niên năm tài chính 2026 hoặc 2027 có thể là kỳ đầu tiên áp dụng mẫu ESG mới. Đây là suy luận của chúng tôi, chưa phải mốc trong văn bản.
Thông tư 96/2020 hiện tại yêu cầu gì, dự thảo khác thế nào?
Thông tư 96/2020 không hoàn toàn bỏ trống phần môi trường. Mẫu báo cáo thường niên (Phụ lục IV) đã có mục báo cáo tác động liên quan đến môi trường và xã hội, gồm "Tổng phát thải khí nhà kính (GHG) trực tiếp và gián tiếp", năng lượng tiêu thụ trực tiếp và gián tiếp, lượng nước sử dụng và tái chế. Tuy vậy, theo Tinnhanhchungkhoan, Thông tư 96 chưa có nghĩa vụ công bố ESG riêng, nên nhiều công ty chưa thực hiện nội dung này.
| Nội dung | Thông tư 96/2020 (hiện hành) | Dự thảo thay thế |
|---|---|---|
| Vị trí thông tin ESG | Một mục trong mẫu báo cáo thường niên | Nghĩa vụ riêng, mẫu riêng (Phụ lục V); lập báo cáo riêng hoặc gộp vào báo cáo thường niên |
| Khí nhà kính | Có dòng "tổng phát thải GHG trực tiếp và gián tiếp", không quy định phương pháp | Chưa công bố chỉ tiêu cụ thể (Phụ lục V chưa đính kèm) |
| Khung tham chiếu | Không nêu | Theo Vietstock: tham khảo ISSB và IFC, 4 trụ cột Quản trị, Chiến lược, Quản lý rủi ro, Chỉ số và Mục tiêu |
| Khi thiếu chỉ tiêu | Không có cơ chế rõ ràng | Nêu lý do, nguyên nhân, kế hoạch và lộ trình công bố kỳ sau |
| Hạn báo cáo thường niên | 20 ngày sau khi công bố báo cáo tài chính năm đã kiểm toán, không quá 110 ngày từ khi kết thúc năm tài chính | 120 ngày từ khi kết thúc năm tài chính |
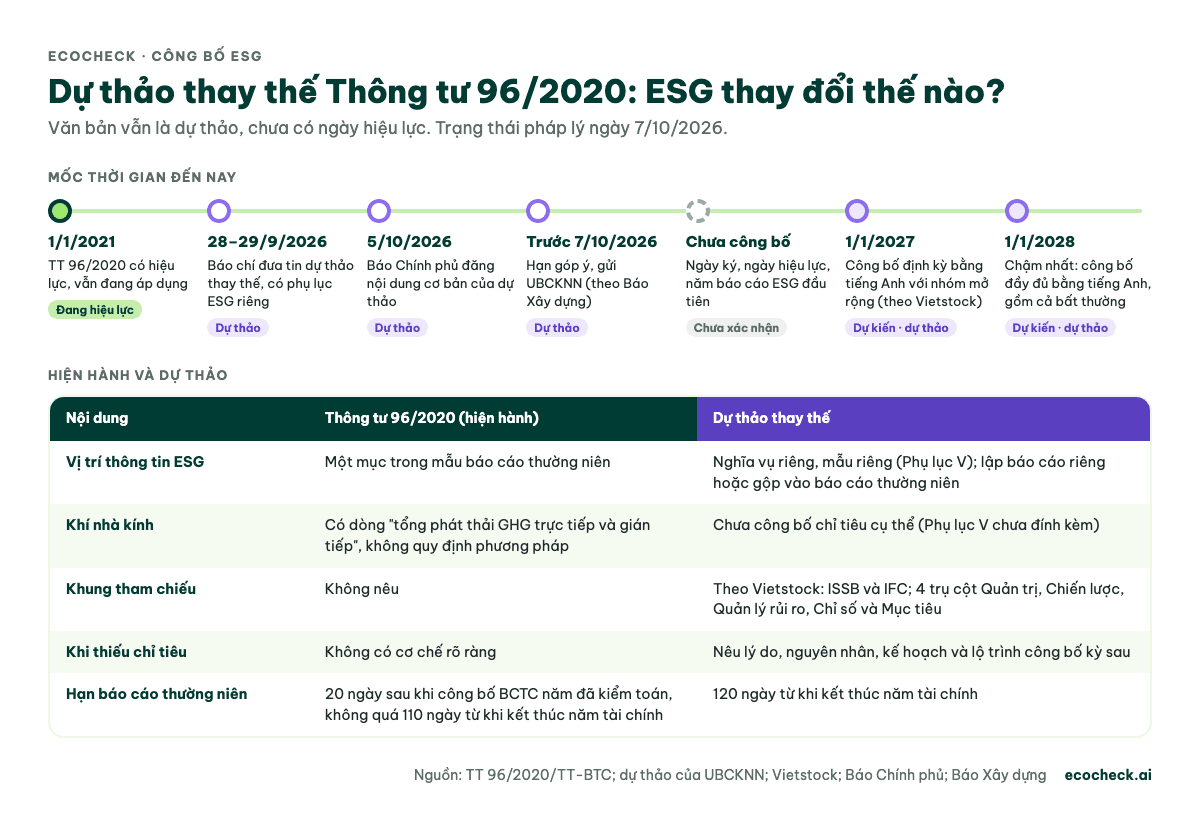
Hình 1: Mốc thời gian dự thảo thông tư thay thế Thông tư 96/2020 và bảng so sánh yêu cầu công bố ESG hiện hành với dự thảo: Phụ lục V, khí nhà kính, khung ISSB và IFC, công bố hoặc giải trình, hạn báo cáo thường niên 120 ngày
"Công bố hoặc giải trình" nghĩa là gì trong thực tế?
"Công bố hoặc giải trình" không có nghĩa là được bỏ qua. Theo dự thảo, nếu không công bố một chỉ tiêu, công ty phải làm ba việc: nêu lý do, nêu nguyên nhân, và đưa ra kế hoạch, lộ trình công bố ở kỳ sau. Như vậy, lần giải trình đầu tiên đã kéo theo cam kết cho năm sau. Nhà đầu tư và ngân hàng sẽ so sánh các công ty cùng ngành, và giải trình nhiều năm liền dễ bị đánh giá thấp về quản trị.
Ngược lại, một con số phát thải thiếu phương pháp, thiếu chứng từ có thể bị xem là tẩy xanh. Xem rủi ro greenwashing khi báo cáo phát thải. Cách an toàn là công bố ít chỉ tiêu nhưng có căn cứ, kèm lộ trình rõ ràng cho các chỉ tiêu còn lại.
Cần chuẩn bị dữ liệu phát thải phạm vi 1, 2 như thế nào?
Nếu Phụ lục V đi theo hướng ISSB như Vietstock mô tả, phần "Chỉ số và Mục tiêu" sẽ gần với chuẩn IFRS S2 về khí hậu. IFRS S2 yêu cầu công bố tổng phát thải phạm vi 1, 2 và 3 theo GHG Protocol. Trong đó, phạm vi 3 được hoãn ở năm đầu áp dụng. Vì vậy, phạm vi 1 và 2 là phần doanh nghiệp nên chuẩn bị trước tiên. Giải thích về các phạm vi có tại phát thải phạm vi 1, 2, 3.
Bộ dữ liệu khí hậu tối thiểu nên có cho năm tài chính 2026:
| Chỉ tiêu | Dữ liệu đầu vào | Nguồn chứng từ |
|---|---|---|
| Phát thải phạm vi 1 (tCO₂tđ) | Dầu DO, xăng, LPG, than, khí đốt; môi chất lạnh nạp bổ sung; phát thải quá trình (nếu có) | Hóa đơn nhiên liệu, phiếu xuất kho, nhật ký bảo trì điều hòa |
| Phát thải phạm vi 2 (tCO₂tđ) | Điện mua từ lưới (kWh), hơi nhiệt mua ngoài | Hóa đơn điện 12 tháng; hệ số phát thải lưới điện Việt Nam theo năm |
| Năng lượng tiêu thụ | Tổng năng lượng (GJ hoặc MWh), tỷ lệ năng lượng tái tạo | Hóa đơn, công tơ điện mặt trời áp mái, hợp đồng mua điện |
| Cường độ phát thải | tCO₂tđ trên doanh thu hoặc trên đơn vị sản phẩm | Báo cáo tài chính, số liệu sản xuất |
| Phương pháp | Chuẩn áp dụng (GHG Protocol, ISO 14064-1, hướng dẫn trong nước), ranh giới tổ chức, nguồn hệ số | Hồ sơ phương pháp nội bộ |
| Mục tiêu | Năm cơ sở, mục tiêu giảm, kế hoạch hành động | Nghị quyết hoặc quyết định của Hội đồng quản trị |
Bạn có thể tính thử phạm vi 1 và 2 bằng công cụ tính phát thải khí nhà kính miễn phí để có số liệu nền trước khi thuê kiểm tra độc lập.
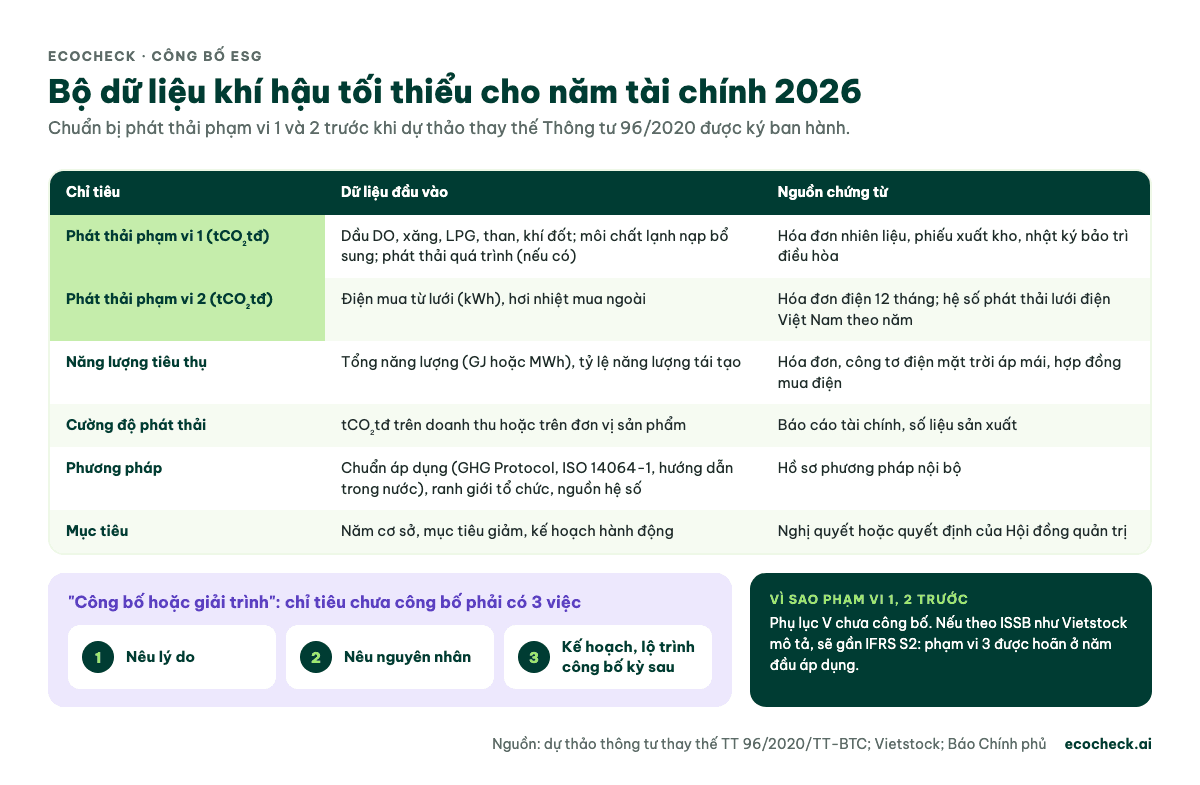
Hình 2: Bộ dữ liệu khí hậu tối thiểu cho năm tài chính 2026: phát thải phạm vi 1, phạm vi 2, năng lượng, cường độ phát thải, phương pháp, mục tiêu, kèm dữ liệu đầu vào và chứng từ cần có
Công ty đại chúng đã phải kiểm kê khí nhà kính thì dùng chung dữ liệu thế nào?
Nhiều công ty đại chúng ngành thép, xi măng, nhiệt điện, dệt may, thực phẩm có nhà máy thuộc danh mục Quyết định 42/2026/QĐ-TTg. Các nhà máy này phải nộp báo cáo kiểm kê cấp cơ sở cho UBND tỉnh trước 31/3/2027. Riêng 110 cơ sở có hạn ngạch gửi báo cáo đã thẩm định cho Bộ Nông nghiệp và Môi trường trước 1/12/2027. Dữ liệu nhiên liệu và điện dùng cho kiểm kê cũng chính là đầu vào của chỉ tiêu ESG. Hai báo cáo vẫn có điểm khác nhau:
- Ranh giới: kiểm kê theo Nghị định 06/2022 tính theo từng cơ sở. Báo cáo ESG tính theo toàn doanh nghiệp hoặc tập đoàn, gồm cả văn phòng, kho, chi nhánh, công ty con.
- Kỳ số liệu: kiểm kê cấp cơ sở hai năm một lần. Báo cáo ESG cần số liệu mỗi năm tài chính. Xem thêm tranh luận về tần suất trong bài lịch tuân thủ 2026–2030.
- Hệ số và phương pháp: nên thống nhất một bộ hệ số cho cả hai báo cáo, để số liệu không vênh khi bị đối chiếu.
Doanh nghiệp nên làm gì ngay bây giờ?
- Chốt người phụ trách. ESG theo thông tư chứng khoán thuộc trách nhiệm công bố thông tin, nên cần cả bộ phận tài chính, quan hệ nhà đầu tư và EHS cùng tham gia.
- Giữ đủ chứng từ năng lượng, nhiên liệu năm 2026 trước khi khóa sổ cuối năm.
- Tính phát thải phạm vi 1, 2 cho năm 2025 và 2026 để có năm cơ sở và xu hướng.
- Soạn sẵn phần giải trình cho các chỉ tiêu chưa có, như phạm vi 3 và phân tích kịch bản khí hậu, kèm lộ trình cụ thể.
- Theo dõi bản ký chính thức và Phụ lục V để rà lại danh sách chỉ tiêu.
Ước tính ngân sách xem tại chi phí lập báo cáo ESG 2026. Doanh nghiệp vừa và nhỏ có thể bắt đầu từ tư vấn ESG cho doanh nghiệp vừa và nhỏ. Nếu cần một đơn vị lập báo cáo ESG cùng số liệu phát thải có căn cứ, xem dịch vụ báo cáo ESG và dịch vụ kiểm kê khí nhà kính của EcoCheck. Tổng quan về kiểm kê có tại bài tổng hợp kiểm kê khí nhà kính.
Câu hỏi thường gặp
Công ty đại chúng có bắt buộc công bố thông tin ESG không?
Theo dự thảo thông tư thay thế Thông tư 96/2020, có. Công ty đại chúng phải lập và công bố thông tin phát triển bền vững (ESG) cùng lúc với báo cáo thường niên, theo cơ chế công bố hoặc giải trình. Đến ngày 7/10/2026, đây vẫn là dự thảo, chưa có hiệu lực.
Thông tư thay thế Thông tư 96/2020 khi nào có hiệu lực?
Chưa công bố. Dự thảo lấy ý kiến đến trước 7/10/2026 (theo Báo Xây dựng). Ngày ký và ngày hiệu lực sẽ được cập nhật khi Bộ Tài chính ban hành.
Dự thảo có bắt buộc công bố phát thải phạm vi 1, 2 không?
Chưa rõ. Mẫu chỉ tiêu (Phụ lục V) chưa được đính kèm bản lấy ý kiến. Thông tư 96 hiện hành đã có dòng tổng phát thải khí nhà kính trực tiếp và gián tiếp. Nếu mẫu mới theo ISSB, phạm vi 1 và 2 gần như chắc chắn nằm trong nhóm chỉ tiêu khí hậu.
"Công bố hoặc giải trình" là gì?
Chỉ tiêu nào chưa công bố được thì công ty phải nêu lý do, nguyên nhân, kế hoạch và lộ trình để công bố ở kỳ báo cáo tiếp theo.
Báo cáo ESG có phải tách riêng khỏi báo cáo thường niên không?
Không bắt buộc. Theo dự thảo, công ty có thể lập báo cáo phát triển bền vững riêng hoặc đưa vào báo cáo thường niên, nhưng nội dung phải theo mẫu quy định.
Hạn công bố báo cáo thường niên có thay đổi không?
Dự thảo đề xuất 120 ngày kể từ khi kết thúc năm tài chính. Hiện hành là 20 ngày sau khi công bố báo cáo tài chính năm đã kiểm toán, nhưng không quá 110 ngày.