Báo cáo giảm nhẹ phát thải khí nhà kính khác kế hoạch và báo cáo kiểm kê thế nào?
Ai phải nộp báo cáo giảm nhẹ phát thải khí nhà kính?
Hạn nộp báo cáo giảm nhẹ 2027 và các năm sau
Mẫu 02 Phụ lục III gồm những mục nào?
Cách tính kết quả giảm nhẹ phát thải khí nhà kính
Các bước lập báo cáo giảm nhẹ phát thải khí nhà kính
Báo cáo giảm nhẹ có phải thẩm định không?
Không nộp báo cáo giảm nhẹ bị phạt bao nhiêu?
Câu hỏi thường gặp
Báo cáo giảm nhẹ phát thải khí nhà kính dùng mẫu nào?
Báo cáo giảm nhẹ năm 2026 nộp khi nào, cho ai?
Nhà máy thép, xi măng, nhiệt điện có hạn ngạch có phải nộp báo cáo giảm nhẹ không?
Báo cáo giảm nhẹ có phải thẩm định không?
Lượng giảm phát thải có phải là phát thải năm nay trừ năm trước không?
Không nộp báo cáo giảm nhẹ bị phạt thế nào?
Nguồn (kiểm tra 29/10/2026)
Báo cáo giảm nhẹ phát thải khí nhà kính: Mẫu 02, hạn 31/3/2027
Mọi cơ sở có tên trong danh mục kiểm kê khí nhà kính (Quyết định 42/2026/QĐ-TTg) phải lập báo cáo giảm nhẹ phát thải khí nhà kính hằng năm theo Mẫu số 02 Phụ lục III Nghị định 06/2022/NĐ-CP, gửi UBND cấp tỉnh trước 31/3. Kỳ đầu tiên là báo cáo cho năm 2026, hạn 31/3/2027.
Bài này nói về báo cáo kết quả giảm nhẹ hằng năm. Phần lập kế hoạch 2026–2030 xem bài kế hoạch giảm nhẹ phát thải khí nhà kính cấp cơ sở. Điều khoản được đối chiếu với bản hợp nhất 48/VBHN-BNNMT ngày 15/4/2026 (Nghị định 06/2022 đã gồm Nghị định 119/2025). Cập nhật: 29/10/2026.
Cơ sở của bạn có trong danh sách 2.441 cơ sở phải kiểm kê?
Tra tên cơ sở theo tỉnh trong danh mục Quyết định 42/2026/QĐ-TTg, miễn phí, không cần đăng ký.
Tra cứu QĐ 42 →Báo cáo giảm nhẹ phát thải khí nhà kính khác kế hoạch và báo cáo kiểm kê thế nào?
Nghị định 06 đặt ra ba loại hồ sơ cho cơ sở. Chúng dùng chung số liệu nhưng trả lời ba câu hỏi khác nhau:
- Báo cáo kiểm kê (Mẫu số 06 Phụ lục II): cơ sở phát thải bao nhiêu.
- Kế hoạch giảm nhẹ (Mẫu số 02 Phụ lục IV): cơ sở định giảm bao nhiêu, bằng biện pháp gì, đến 2030.
- Báo cáo giảm nhẹ (Mẫu số 02 Phụ lục III): năm vừa qua cơ sở đã giảm được bao nhiêu nhờ các biện pháp đó.
| Tiêu chí | Kế hoạch giảm nhẹ | Báo cáo giảm nhẹ | Báo cáo kiểm kê |
|---|---|---|---|
| Mẫu | Mẫu số 02 Phụ lục IV | Mẫu số 02 Phụ lục III | Mẫu số 06 Phụ lục II |
| Kỳ | Một lần cho 2026–2030, cập nhật khi thay đổi | Hằng năm, cho năm trước kỳ báo cáo | Hai năm một lần, gồm hai năm liền kề |
| Hạn | Trước 31/12/2025 | Trước 31/3, từ 2027 | Trước 31/3 (nhóm hạn ngạch: theo khoản 6a Điều 11) |
| Nơi nhận | Bộ NN&MT, bộ quản lý lĩnh vực, UBND cấp tỉnh | UBND cấp tỉnh | UBND cấp tỉnh (nhóm hạn ngạch: Bộ NN&MT) |
| Căn cứ | Điểm b khoản 4, khoản 5 Điều 13 | Điểm a khoản 3 Điều 10 | Điểm b, c, d khoản 4 và khoản 6a Điều 11 |
Mẫu báo cáo kiểm kê xem bài mẫu báo cáo kiểm kê khí nhà kính. Nếu chưa rõ khái niệm kiểm kê, đọc trước kiểm kê khí nhà kính là gì.
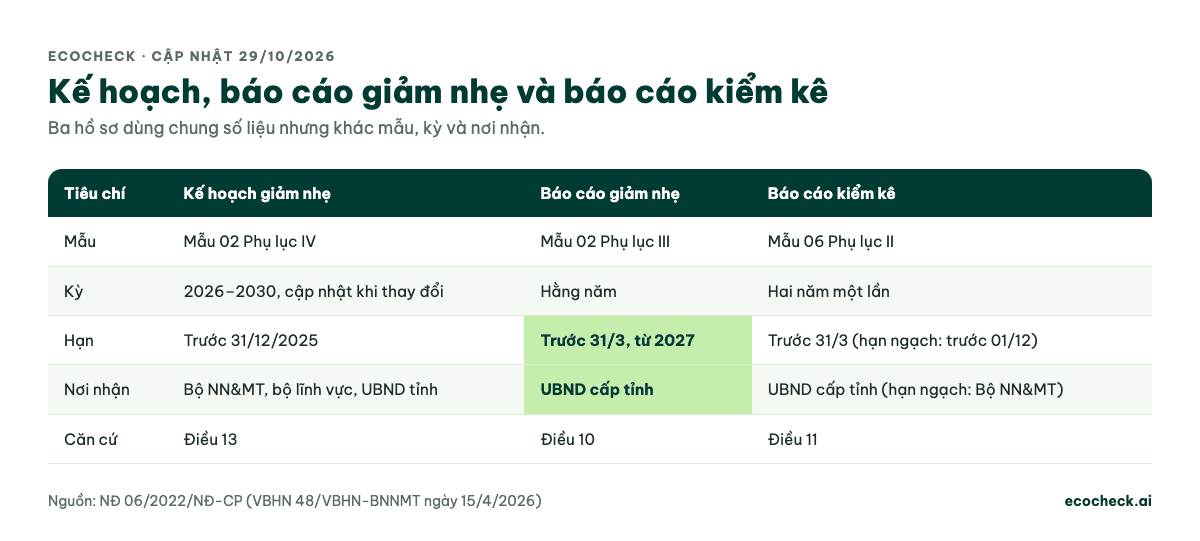
So sánh kế hoạch giảm nhẹ, báo cáo giảm nhẹ và báo cáo kiểm kê
Ai phải nộp báo cáo giảm nhẹ phát thải khí nhà kính?
Điểm a khoản 3 Điều 10 giao việc này cho "các cơ sở quy định tại khoản 1 Điều 5", tức mọi cơ sở thuộc danh mục phải kiểm kê do Thủ tướng ban hành. Danh mục hiện hành là Quyết định 42/2026/QĐ-TTg với 2.441 cơ sở. Tiêu chí vào danh mục nằm ở khoản 1 Điều 6: phát thải từ 3.000 tCO₂tđ/năm, hoặc tiêu thụ năng lượng từ 1.000 TOE/năm (nhà máy nhiệt điện, cơ sở công nghiệp, vận tải hàng hóa, tòa nhà thương mại), hoặc xử lý chất thải rắn từ 65.000 tấn/năm.
Hai điểm hay bị hiểu sai:
- Cơ sở có hạn ngạch vẫn nộp. Nhà máy nhiệt điện, sắt thép, xi măng được phân bổ hạn ngạch không phải lập kế hoạch theo Điều 13 (điểm b khoản 4 Điều 7), nhưng Điều 10 không loại trừ họ khỏi báo cáo giảm nhẹ hằng năm.
- Ngoài danh mục thì không bắt buộc. Khoản 3 Điều 5 chỉ khuyến khích. Nếu khách hàng yêu cầu số liệu giảm phát thải, đó là nghĩa vụ hợp đồng, không phải Mẫu số 02.
Chưa chắc cơ sở có thuộc diện? Dùng công cụ tra cứu nghĩa vụ kiểm kê theo ngành và mức tiêu thụ năng lượng.
Hạn nộp báo cáo giảm nhẹ 2027 và các năm sau
| Mốc | Việc | Căn cứ |
|---|---|---|
| Trước 31/12/2025 | Cơ sở chưa có hạn ngạch gửi kế hoạch giảm nhẹ 2026–2030 | Điểm b khoản 4 Điều 13 |
| 01/01–31/12/2026 | Năm số liệu đầu tiên của báo cáo giảm nhẹ; ghi chép theo phương án giám sát | Điểm a khoản 2, điểm a khoản 3 Điều 10 |
| Trước 31/3/2027 | Nộp báo cáo giảm nhẹ năm 2026 cho UBND cấp tỉnh | Điểm a khoản 3 Điều 10 |
| Trước 30/6/2027 | UBND cấp tỉnh rà soát, tổng hợp, gửi Bộ NN&MT | Điểm b khoản 3 Điều 10 |
| Trước 01/12/2027 | Cơ sở có hạn ngạch gửi Bộ báo cáo kiểm kê đã thẩm định | Khoản 6a Điều 11 |
| Trước 31/12/2027 | Cơ sở có hạn ngạch nộp trả hạn ngạch giai đoạn 2025–2026 | Điểm b khoản 5 Điều 19 |
| Trước 31/3 hằng năm | Báo cáo giảm nhẹ cho năm liền trước (2028 cho năm 2027…) | Điểm a khoản 3 Điều 10 |
Với nhóm nhiệt điện, thép, xi măng, mốc kiểm kê là trước 01/12 chứ không phải 31/3 (điểm c khoản 4 Điều 11 loại họ khỏi điểm b). Nhưng mốc 31/3 của báo cáo giảm nhẹ vẫn áp dụng, vì Điều 10 không có ngoại lệ. Lịch đầy đủ đến 2030 xem lịch tuân thủ khí nhà kính 2026–2030.
Quyết định 42/2026 có hiệu lực từ 25/9/2026, sau hạn kế hoạch 31/12/2025. Nghị định không đặt lịch riêng cho cơ sở mới vào danh mục. Cơ sở mới nên hỏi Sở Nông nghiệp và Môi trường về kỳ báo cáo đầu tiên, thay vì tự giả định được miễn.
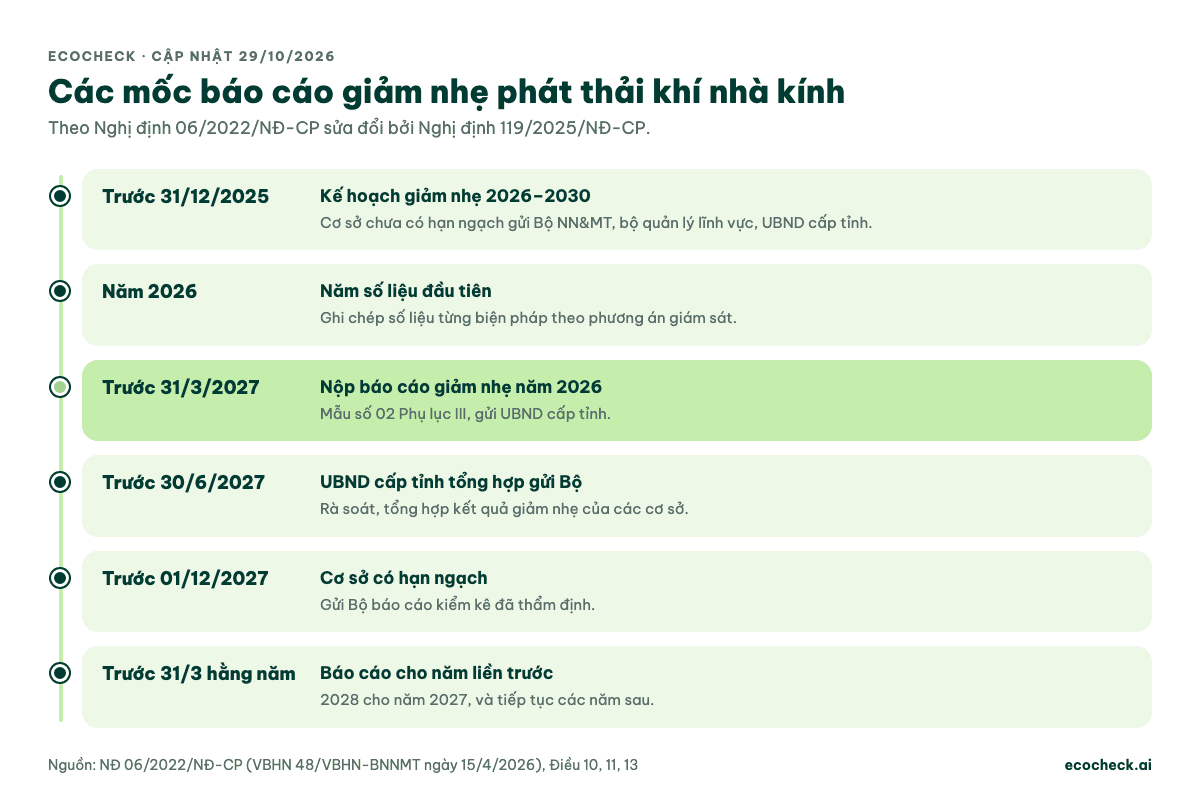
Các mốc báo cáo giảm nhẹ phát thải khí nhà kính cấp cơ sở
Mẫu 02 Phụ lục III gồm những mục nào?
Mẫu số 02 Phụ lục III (thay thế bởi Phụ lục III Nghị định 119/2025) có tiêu đề "Báo cáo kết quả giảm nhẹ phát thải khí nhà kính của cơ sở …", ba phần, 13 mục, ký "TM. Tổ chức". Bảng dưới giữ đúng tên mục trong mẫu, kèm gợi ý nên đưa gì vào:
| Mục trong mẫu | Nên ghi gì |
|---|---|
| I. Thông tin của cơ sở phải thực hiện kiểm kê khí nhà kính | |
| 1. Tên cơ sở, địa chỉ, giấy phép kinh doanh | Khớp tên trong QĐ 42/2026 và báo cáo kiểm kê |
| 2. Thông tin về người đại diện của cơ sở trước pháp luật | Họ tên, chức vụ, liên hệ |
| 3. Thông tin về lĩnh vực hoạt động kinh doanh, sản xuất | Ngành, sản phẩm chính, sản lượng năm báo cáo |
| II. Thông tin về phát thải khí nhà kính và các biện pháp giảm nhẹ phát thải khí nhà kính tại cơ sở | |
| 1. Ranh giới và phạm vi hoạt động của cơ sở | Dùng đúng ranh giới của báo cáo kiểm kê |
| 2. Cơ sở hạ tầng, công nghệ và hoạt động của cơ sở | Dây chuyền, thiết bị tiêu thụ năng lượng lớn |
| 3. Các nguồn phát thải, bể hấp thụ và các loại khí nhà kính phát sinh | Danh mục nguồn từ kiểm kê |
| 4. Mức phát thải dự kiến khi không áp dụng công nghệ, biện pháp giảm nhẹ | Kịch bản không biện pháp, tính trên sản lượng thực tế |
| 5. Các công nghệ, biện pháp giảm nhẹ đã được áp dụng tại cơ sở | Từng biện pháp, thời điểm vận hành, phạm vi |
| III. Kết quả thực hiện giảm nhẹ phát thải khí nhà kính của cơ sở | |
| 1. Mô tả phương pháp tính toán mức giảm phát thải | Công thức theo thông tư ngành, thống nhất với kế hoạch |
| 2. Mô tả phương pháp thu thập số liệu hoạt động | Đồng hồ, hóa đơn, tần suất đọc, người phụ trách |
| 3. Kết quả số liệu hoạt động đã được thu thập | Bảng số liệu theo tháng của năm báo cáo |
| 4. Kết quả giảm nhẹ phát thải khí nhà kính năm … | Lượng giảm từng biện pháp và tổng, tCO₂tđ |
| 5. Độ tin cậy, độ không chắc chắn của mức giảm nhẹ | Nguồn sai số, cách kiểm soát chất lượng |
Điểm b khoản 1 Điều 10 yêu cầu báo cáo thể hiện "đầy đủ, chính xác" phương pháp đo đạc, số liệu hoạt động, hệ số phát thải, giải pháp công nghệ, phương thức quản lý và kết quả. Phần II gần như lấy lại từ kiểm kê và kế hoạch; phần III là phần mới mỗi năm.
Cách tính kết quả giảm nhẹ phát thải khí nhà kính
Cơ sở đo đạc kết quả theo hướng dẫn của bộ quản lý lĩnh vực (điểm a khoản 2 Điều 10). Với ngành Công Thương, Điều 30 Thông tư 38/2023/TT-BCT cho công thức:
GPT = Σ GPTd, với GPTd = PTCSd − PTd
- PTCSd: phát thải dự kiến trong năm nếu không thực hiện biện pháp d, theo kịch bản phát triển thông thường (tCO₂tđ).
- PTd: phát thải thực tế trong năm khi đã thực hiện biện pháp d (tCO₂tđ).
- GPT: tổng lượng giảm của cơ sở trong năm.
Ví dụ giả định: biến tần cho máy nén khí có PTCS 1.250 và PT 1.100 tCO₂tđ, giảm 150. Thu hồi nhiệt lò hơi có PTCS 900 và PT 780, giảm 120. Tổng GPT năm báo cáo là 270 tCO₂tđ.
Lưu ý quan trọng: lượng giảm không phải là chênh lệch kết quả kiểm kê giữa hai năm. Nếu sản lượng tăng 20%, tổng phát thải có thể tăng dù biện pháp vẫn hiệu quả. Vì vậy PTCS phải tính trên sản lượng thực tế của năm báo cáo, theo đúng phương pháp đã ghi trong kế hoạch (khoản 3 Điều 30 TT 38). Biện pháp nên chọn xem giải pháp giảm phát thải khí nhà kính cho doanh nghiệp 2026.
Ngành khác dùng thông tư riêng: Xây dựng (TT 13/2024/TT-BXD), Giao thông vận tải (TT 63/2024/TT-BGTVT), chăn nuôi (TT 19/2024/TT-BNNPTNT), chất thải (TT 17/2022/TT-BTNMT). Bảng chi tiết có trong bài 216.
Các bước lập báo cáo giảm nhẹ phát thải khí nhà kính
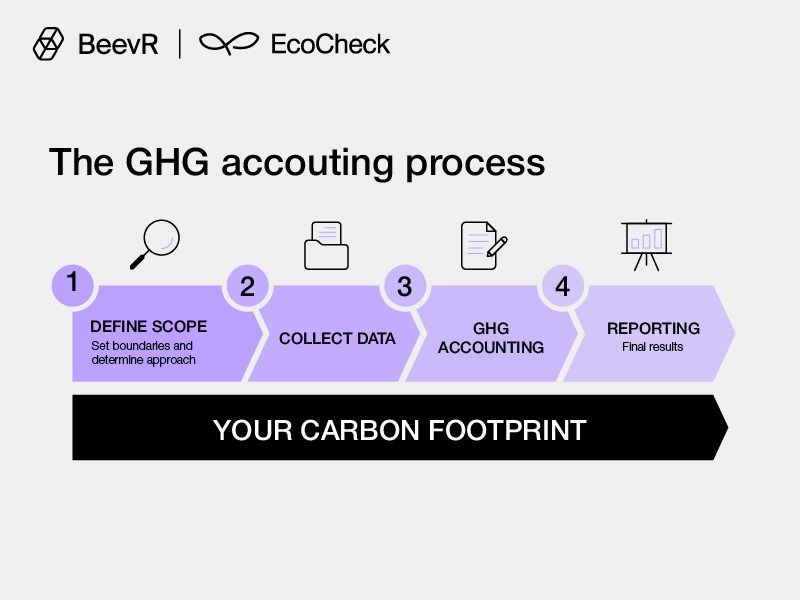
- Chốt danh sách biện pháp đã vận hành trong năm, đối chiếu với kế hoạch 2026–2030.
- Thu số liệu theo tháng cho từng biện pháp: điện, nhiên liệu, sản lượng, giờ chạy. Đừng đợi đến tháng 2.
- Tính phát thải dự kiến (PTCS) trên sản lượng thực tế, dùng cùng phương pháp và hệ số với kế hoạch.
- Tính phát thải thực tế (PT) và lượng giảm từng biện pháp, cộng lại thành tổng.
- Đối chiếu với kiểm kê: ranh giới, nguồn, hệ số phải khớp báo cáo Mẫu số 06 nộp cùng kỳ.
- Đánh giá độ không chắc chắn, ghi rõ số liệu ước tính, đồng hồ hỏng, khoảng thiếu.
- Điền Mẫu số 02 Phụ lục III, lãnh đạo ký, gửi UBND cấp tỉnh trước 31/3; lưu hồ sơ minh chứng.
Năm 2027 là năm báo cáo giảm nhẹ và báo cáo kiểm kê (số liệu 2025–2026) cùng hạn 31/3 với đa số cơ sở. Kênh nộp, cơ quan tiếp nhận ở từng tỉnh xem báo cáo kiểm kê khí nhà kính nộp cho ai.
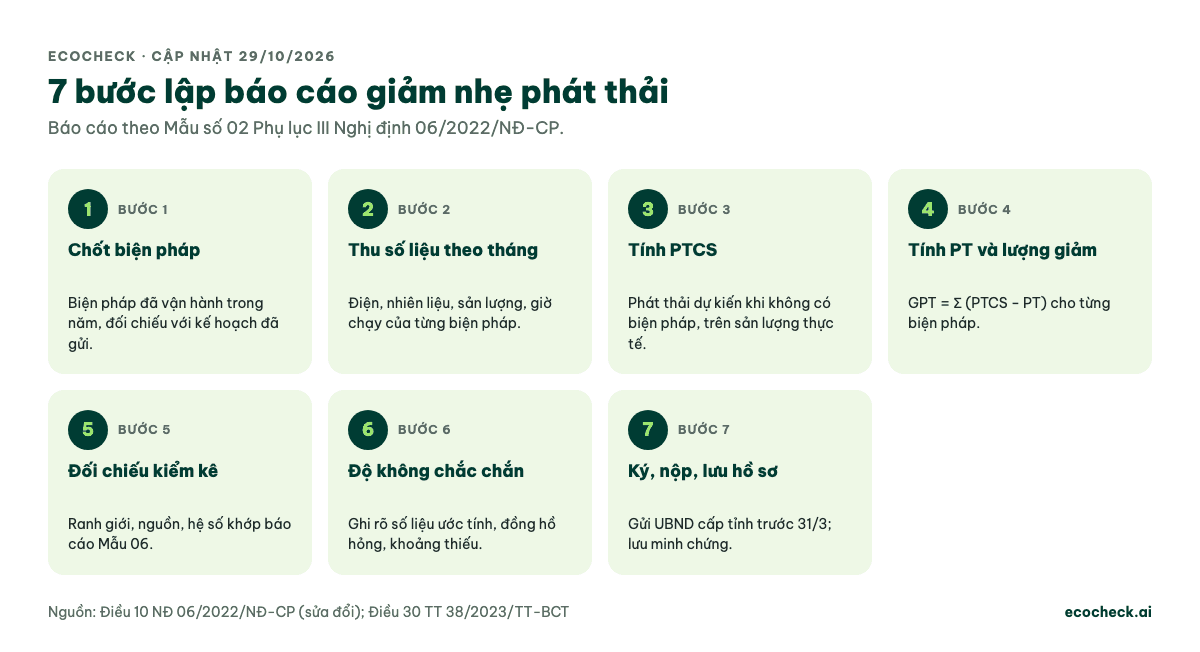
Các bước lập báo cáo giảm nhẹ phát thải khí nhà kính cấp cơ sở
Báo cáo giảm nhẹ có phải thẩm định không?
Theo khoản 4 Điều 10 hiện hành, thẩm định giảm nhẹ chỉ quy định cho cấp lĩnh vực (do các bộ) và cấp quốc gia (do Bộ NN&MT). Báo cáo giảm nhẹ của từng cơ sở được UBND cấp tỉnh tiếp nhận, rà soát, tổng hợp (điểm b khoản 3 Điều 10), không có bước thẩm định bắt buộc.
Thông tư 38/2023 (ban hành trước Nghị định 119/2025) vẫn có Điều 32 về thẩm định giảm nhẹ cấp cơ sở. Khi khác nhau, áp dụng nghị định đã sửa đổi. Thẩm định bắt buộc hiện chỉ áp dụng cho báo cáo kiểm kê của cơ sở có hạn ngạch, xem thẩm định báo cáo kiểm kê khí nhà kính.
Không bắt buộc thẩm định không có nghĩa là không bị kiểm tra. Bộ NN&MT, bộ quản lý lĩnh vực và UBND cấp tỉnh kiểm tra, giám sát hoạt động giảm nhẹ (Điều 15). Với cơ sở có hạn ngạch, kết quả giảm nhẹ còn ảnh hưởng trực tiếp đến lượng hạn ngạch phải nộp trả: tối thiểu bằng phát thải trực tiếp đã kiểm kê trong giai đoạn trừ tín chỉ đã bù trừ; được vay tối đa 15% từ giai đoạn sau và bù trừ tín chỉ tối đa 30% (khoản 5, 6, 8 Điều 19).
Không nộp báo cáo giảm nhẹ bị phạt bao nhiêu?
Điều 45 Nghị định 45/2022/NĐ-CP gọi đây là "báo cáo mức giảm phát thải". Mức trong nghị định là cho cá nhân; tổ chức bị phạt gấp 2 lần (khoản 2 Điều 6):
| Hành vi | Cá nhân | Tổ chức |
|---|---|---|
| Không nộp báo cáo mức giảm phát thải (điểm b khoản 1) | Cảnh cáo | Cảnh cáo |
| Thông tin không đúng, không đầy đủ (điểm b khoản 2) | 5–10 triệu đồng | 10–20 triệu đồng |
| Không lập báo cáo mức giảm phát thải (điểm b khoản 3) | 30–50 triệu đồng | 60–100 triệu đồng |
Kèm theo là biện pháp khắc phục: buộc sửa thông tin cho đúng, hoặc buộc lập báo cáo cho các năm nộp chậm, nộp thiếu (khoản 4 Điều 45). Bộ NN&MT đang soạn nghị định sửa đổi, thay thế Nghị định 45/2022; đến 29/10/2026 chúng tôi chưa thấy văn bản mới được ban hành.
Câu hỏi thường gặp
Báo cáo giảm nhẹ phát thải khí nhà kính dùng mẫu nào?
Mẫu số 02 Phụ lục III Nghị định 06/2022/NĐ-CP, đã được thay thế bởi Phụ lục III Nghị định 119/2025/NĐ-CP. Mẫu gồm ba phần: thông tin cơ sở; phát thải và biện pháp giảm nhẹ; kết quả thực hiện giảm nhẹ.
Báo cáo giảm nhẹ năm 2026 nộp khi nào, cho ai?
Trước 31/3/2027, gửi UBND cấp tỉnh nơi có cơ sở (điểm a khoản 3 Điều 10). Đây là kỳ đầu tiên. Các năm sau, nộp trước 31/3 cho số liệu năm liền trước.
Nhà máy thép, xi măng, nhiệt điện có hạn ngạch có phải nộp báo cáo giảm nhẹ không?
Có. Nhóm này không lập kế hoạch theo Điều 13 và báo cáo kiểm kê theo mốc 01/12, nhưng Điều 10 áp dụng báo cáo giảm nhẹ hằng năm cho mọi cơ sở trong danh mục, không có ngoại lệ.
Báo cáo giảm nhẹ có phải thẩm định không?
Không bắt buộc. Sau Nghị định 119/2025, UBND cấp tỉnh chỉ rà soát, tổng hợp. Thẩm định giảm nhẹ chỉ còn ở cấp lĩnh vực và cấp quốc gia. Cơ quan nhà nước vẫn kiểm tra, giám sát theo Điều 15.
Lượng giảm phát thải có phải là phát thải năm nay trừ năm trước không?
Không. Lượng giảm của mỗi biện pháp bằng phát thải dự kiến khi không có biện pháp trừ phát thải thực tế khi có biện pháp, cùng sản lượng năm báo cáo. Ngành Công Thương tính theo Điều 30 Thông tư 38/2023/TT-BCT.
Không nộp báo cáo giảm nhẹ bị phạt thế nào?
Theo Điều 45 Nghị định 45/2022/NĐ-CP: không nộp bị cảnh cáo; thông tin sai, thiếu phạt tổ chức 10–20 triệu đồng; không lập báo cáo phạt tổ chức 60–100 triệu đồng, kèm buộc lập báo cáo cho các năm còn thiếu.
Nguồn (kiểm tra 29/10/2026)
- Văn bản hợp nhất 48/VBHN-BNNMT ngày 15/4/2026 – Nghị định 06/2022/NĐ-CP: Điều 5, 6, 7, 10, 11, 13, 15, 19; Mẫu số 02 Phụ lục III.
- Nghị định 119/2025/NĐ-CP ngày 09/6/2025 (hiệu lực 01/8/2025).
- Quyết định 42/2026/QĐ-TTg: danh mục cơ sở phải kiểm kê.
- Thông tư 38/2023/TT-BCT: Điều 29–32.
- Nghị định 45/2022/NĐ-CP (Công báo số 605–608 ngày 21/7/2022): Điều 6, Điều 45.
- Bộ NN&MT: lấy ý kiến dự thảo sửa đổi Nghị định 45/2022.
EcoCheck là nền tảng kiểm kê và quản trị dữ liệu phát thải khí nhà kính, do BeevR phát triển. Phần mềm dùng chung số liệu kiểm kê cho kế hoạch và báo cáo giảm nhẹ, theo dõi từng biện pháp theo tháng và xuất bản thảo báo cáo theo Mẫu số 02 Phụ lục III (tùy gói). Đội chuyên gia có thể cùng cơ sở tính lượng giảm và hoàn thiện hồ sơ trước 31/3/2027. Xem dịch vụ kiểm kê khí nhà kính EcoCheck hoặc tạo tài khoản dùng thử.
Doanh nghiệp bạn thuộc diện phải kiểm kê khí nhà kính?
EcoCheck tự động tính Scope 1/2/3, xuất báo cáo chuẩn NĐ06/TT38 chỉ 1-click — tiết kiệm 90% thời gian so với Excel.
Bài viết mới nhất