VSME là gì?
Chuẩn VSME gồm những phần nào?
Trần chuỗi giá trị áp dụng cho nhà cung cấp nào?
Khách hàng EU được hỏi nhà cung cấp những dữ liệu gì?
Nhà cung cấp dệt may, đồ gỗ, điện tử sẽ bị hỏi gì trước?
Nhà cung cấp cần chuẩn bị những số liệu nào cho năm 2027?
Có dùng lại số liệu kiểm kê khí nhà kính trong nước được không?
VSME khác CBAM như thế nào?
Nhà cung cấp nên làm gì từ nay đến cuối năm 2026?
Câu hỏi thường gặp
VSME có bắt buộc với doanh nghiệp Việt Nam không?
Quy định nào ban hành chuẩn VSME?
Khách hàng EU có được yêu cầu Scope 3 không?
Nhà máy trên 1.000 lao động thì sao?
Trần chuỗi giá trị có áp dụng cho yêu cầu CBAM không?
Chuẩn VSME (EU 2026/1560): nhà cung cấp Việt Nam phải gửi gì?
Chuẩn VSME là chuẩn báo cáo bền vững tự nguyện của EU, ban hành bằng Quy định ủy quyền (EU) 2026/1560 ngày 03/7/2026, đăng Công báo EU ngày 21/9/2026 và có hiệu lực từ 24/9/2026. Từ năm tài chính bắt đầu ngày 01/01/2027, chuẩn này còn đóng vai trò "trần chuỗi giá trị": doanh nghiệp EU thuộc diện báo cáo bắt buộc (CSRD) không được yêu cầu nhà cung cấp có bình quân không quá 1.000 lao động cung cấp thông tin vượt danh mục ở Phụ lục II, khi họ thu thập thông tin để làm báo cáo bền vững. Với nhà cung cấp Việt Nam có trên 10 lao động, danh mục này gồm tổng năng lượng tiêu thụ (MWh), phát thải khí nhà kính Scope 1 và Scope 2 (theo phương pháp vị trí), nước, chất thải, lao động và an toàn lao động. Scope 3 không nằm trong trần.
Tin tốt là khách hàng châu Âu sẽ phải hỏi ít hơn và hỏi theo một mẫu chung. Tin chưa tốt là những số liệu nằm trong trần sẽ trở thành mức tối thiểu mà mọi khách hàng đều hỏi. Bài này giải thích VSME là gì, trần chuỗi giá trị áp dụng cho ai, nhà máy dệt may, đồ gỗ, điện tử sẽ bị hỏi những gì, và đưa ra danh sách số liệu cần chuẩn bị cho năm 2027.
VSME là gì?
VSME (Voluntary Sustainability Reporting Standard) là chuẩn báo cáo bền vững dành cho doanh nghiệp không thuộc diện báo cáo bắt buộc theo Chỉ thị Kế toán EU (Directive 2013/34/EU). Chuẩn được xây dựng từ bộ VSME mà Ủy ban châu Âu khuyến nghị năm 2025 (Khuyến nghị (EU) 2025/1710 ngày 30/7/2025). Khi Quy định 2026/1560 có hiệu lực, khuyến nghị đó hết hiệu lực pháp lý.
Bối cảnh: gói Omnibus I (Chỉ thị (EU) 2026/470 ngày 24/02/2026) đã thu hẹp phạm vi CSRD, chỉ còn doanh nghiệp có doanh thu thuần trên 450 triệu EUR và bình quân trên 1.000 lao động. Đổi lại, các doanh nghiệp này vẫn phải báo cáo về chuỗi giá trị. Để nhà cung cấp nhỏ không bị "dội" bảng hỏi, EU đặt ra trần chuỗi giá trị.
Chuẩn VSME gồm những phần nào?
Chuẩn có hai mô-đun. Doanh nghiệp chọn Phương án A (chỉ mô-đun Cơ bản) hoặc Phương án B (Cơ bản và Toàn diện), và phải tuân thủ trọn vẹn mô-đun đã chọn.
Mô-đun Cơ bản gồm B1–B2 (cơ sở lập báo cáo, chính sách) và 9 nhóm chỉ số B3–B11: năng lượng và khí nhà kính, ô nhiễm, đa dạng sinh học, nước, chất thải, lao động, an toàn, thù lao và đào tạo, tham nhũng. Mô-đun Toàn diện bổ sung C1–C9, trong đó có mục tiêu giảm phát thải (C3) và rủi ro khí hậu (C4).
Phần B3 là phần liên quan trực tiếp đến khí hậu. Doanh nghiệp công bố tổng năng lượng tiêu thụ (MWh), nếu có thể thì tách điện (theo hóa đơn) và nhiên liệu, tái tạo và không tái tạo. Doanh nghiệp cũng công bố phát thải khí nhà kính (tCO₂tđ) theo GHG Protocol, gồm Scope 1 và Scope 2 theo phương pháp vị trí (location-based). Nếu chưa rõ ba phạm vi, xem bài phát thải là gì và phân biệt Scope 1, 2, 3.
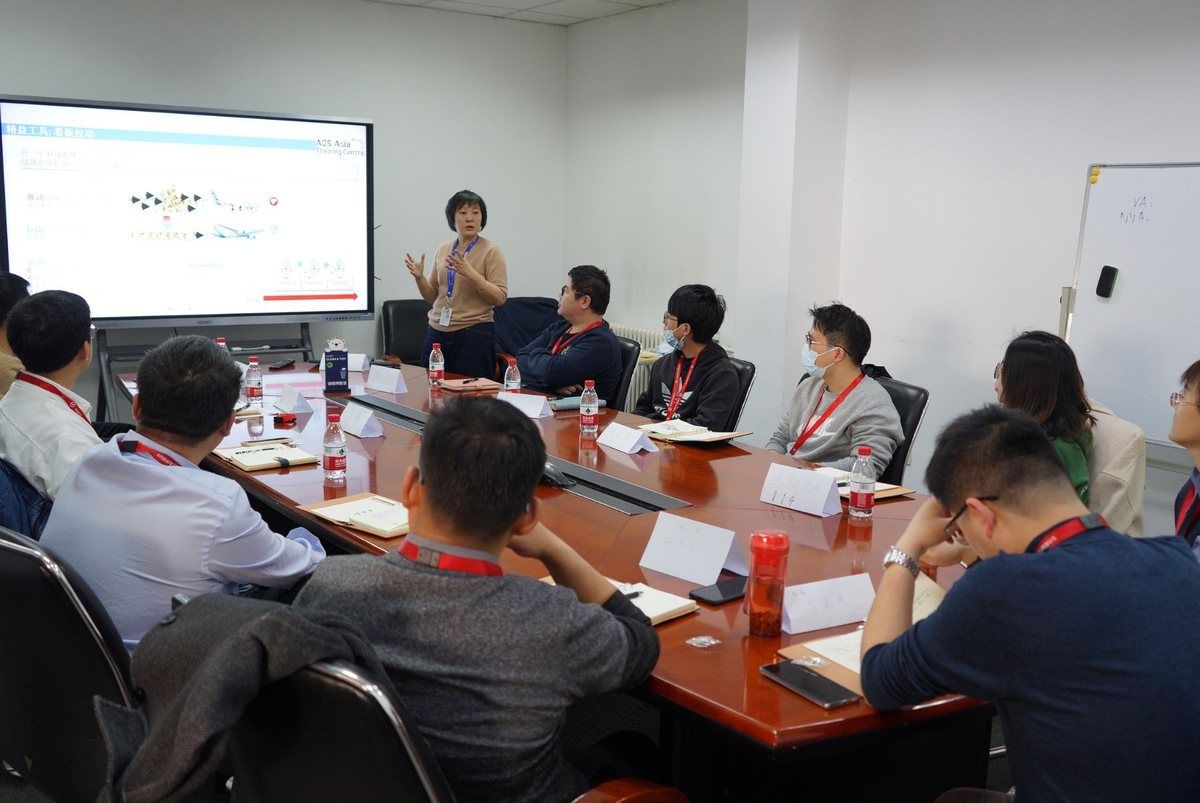
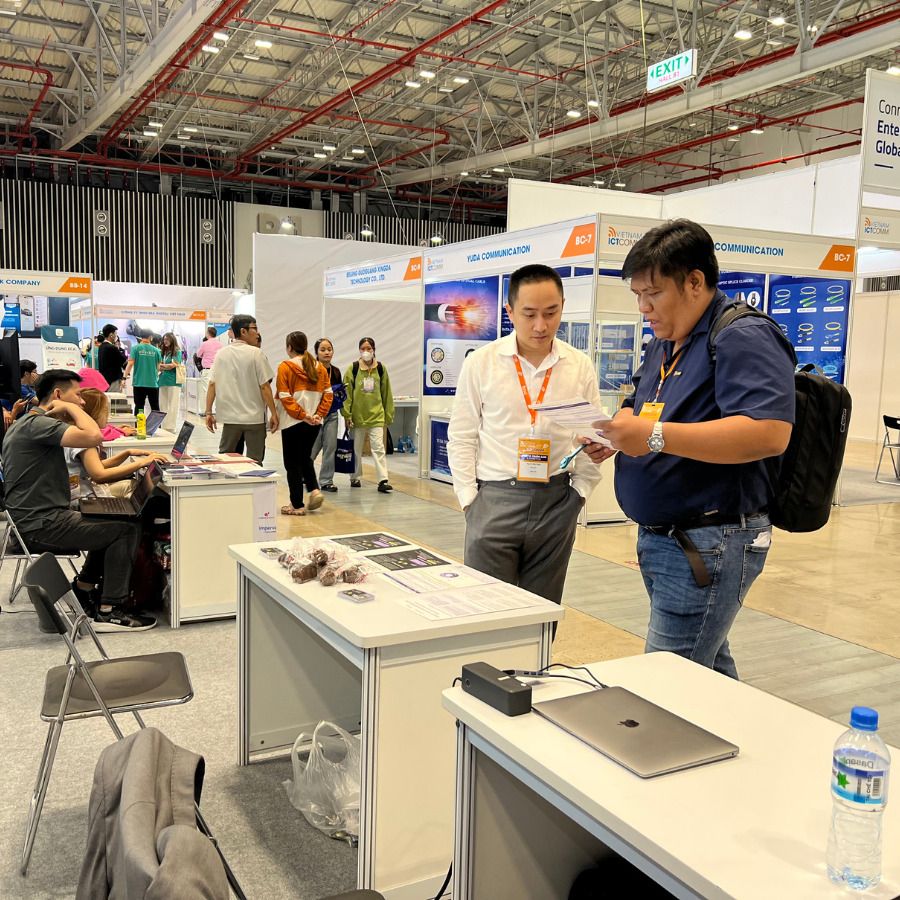
Cuộc họp trao đổi dữ liệu với khách hàng
Trần chuỗi giá trị áp dụng cho nhà cung cấp nào?
Theo Điều 1, trần là giới hạn trên của thông tin mà doanh nghiệp thuộc diện CSRD được yêu cầu từ doanh nghiệp trong chuỗi giá trị có bình quân không quá 1.000 lao động trong năm tài chính trước, tính tại ngày lập bảng cân đối. Văn bản không giới hạn theo quốc gia, nên nhà cung cấp Việt Nam cũng thuộc chuỗi giá trị. Theo Chỉ thị Omnibus I, khách hàng được dựa vào bản tự khai quy mô của nhà cung cấp mà không cần xác minh thêm.
Ba điểm hay bị hiểu sai:
- Nhà máy trên 1.000 lao động không được bảo vệ. Nhiều nhà máy may, giày dép, điện tử ở Việt Nam có vài nghìn công nhân. Với họ, khách hàng có thể hỏi vượt danh mục VSME.
- Trần chỉ áp dụng cho mục đích báo cáo CSRD. Chỉ thị Omnibus I nêu rõ trần không ảnh hưởng đến yêu cầu thông tin theo luật EU khác (ví dụ CBAM), nghĩa vụ thẩm định chuỗi cung ứng (due diligence), hay việc thu thập thông tin cho quản trị rủi ro của khách hàng.
- Trần không cấm chia sẻ tự nguyện. Nhà cung cấp vẫn có thể gửi thêm, ví dụ số liệu Scope 3 hay dấu chân carbon sản phẩm, nếu thấy có lợi cho đơn hàng.
Khách hàng EU được hỏi nhà cung cấp những dữ liệu gì?
Phụ lục II chia trần thành hai mức: nhà cung cấp từ 10 lao động trở xuống, và trên 10 lao động. Phần lớn nhà máy xuất khẩu thuộc mức thứ hai.
| Mã | Dữ liệu trong trần | ≤ 10 lao động | > 10 lao động |
|---|---|---|---|
| B1 | Phương án mô-đun; báo cáo riêng lẻ hay hợp nhất; thông tin chung (loại hình, mã ngành NACE, tổng tài sản, doanh thu, số lao động, quốc gia hoạt động, vị trí địa lý các cơ sở) | Có | Có |
| B3 | Tổng năng lượng tiêu thụ (MWh) | Không | Có |
| B3 | Tổng phát thải khí nhà kính ước tính (Scope 1, Scope 2 theo vị trí) | Không | Có |
| B6 | Tổng lượng nước khai thác, sử dụng | Không | Có |
| B7 | Có áp dụng nguyên tắc kinh tế tuần hoàn không; tổng chất thải (nguy hại, không nguy hại); tỷ lệ tái chế, tái sử dụng | Không | Có |
| B8 | Số lao động theo loại hợp đồng và theo giới tính | Có | Có |
| B9 | Số vụ và tỷ lệ tai nạn lao động phải ghi nhận | Có | Có |
| B10 | Lương bằng hoặc cao hơn lương tối thiểu; tỷ lệ lao động có thỏa ước lao động tập thể; số giờ đào tạo bình quân | Có | Có |
| C1 | Nhóm sản phẩm chính, thị trường chính, quan hệ kinh doanh chính | Không | Có |
| C5–C7 | Tỷ lệ nghỉ việc; quy tắc ứng xử hoặc chính sách nhân quyền; cơ chế tiếp nhận khiếu nại; sự cố nhân quyền đã xác nhận | Không | Có |
Những gì không nằm trong trần: Scope 3, mục tiêu giảm phát thải (C3), rủi ro khí hậu (C4), phát thải chất ô nhiễm (B4), đa dạng sinh học (B5). Chuẩn có hướng dẫn tự nguyện về Scope 3 và lưu ý rằng doanh nghiệp sản xuất, chế biến nông sản, xây dựng và bao bì thường có Scope 3 đáng kể. Trần là giới hạn trên, không phải mức bắt buộc: theo phần giải thích của Quy định, khách hàng chỉ nên hỏi những gì thực sự cần.
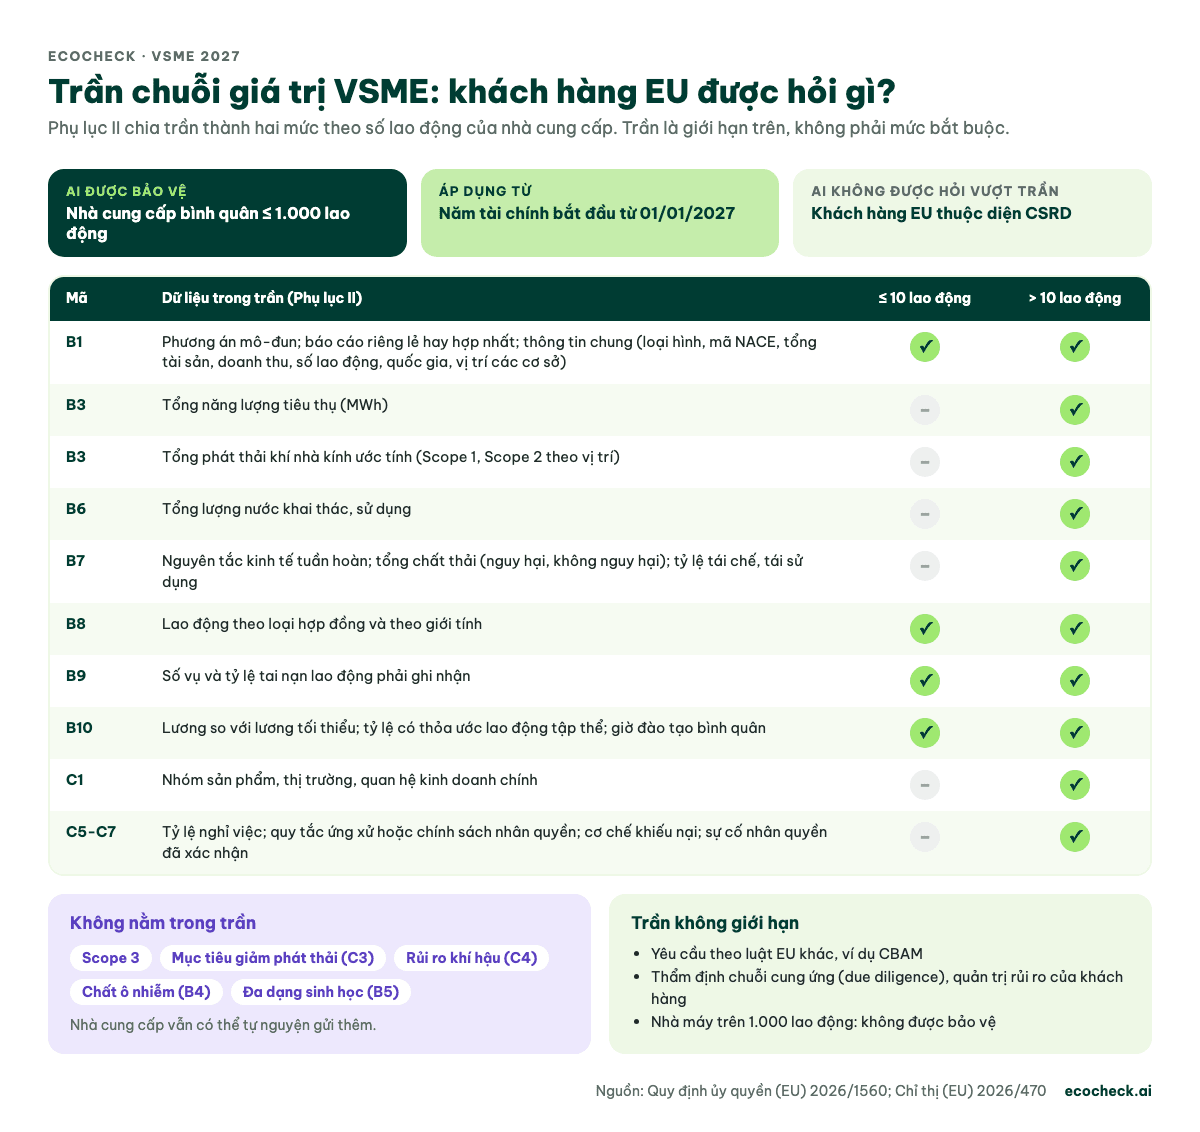
Hình 1: Bảng trần chuỗi giá trị VSME theo Phụ lục II: dữ liệu khách hàng EU được hỏi nhà cung cấp từ 10 lao động trở xuống và trên 10 lao động, kèm các mục không nằm trong trần như Scope 3
Nhà cung cấp dệt may, đồ gỗ, điện tử sẽ bị hỏi gì trước?
Phần khí hậu (B3) gần như chắc chắn được hỏi, vì Scope 1 và 2 của nhà cung cấp là đầu vào cho Scope 3 của khách hàng. Ngoài ra, từng ngành có điểm nóng riêng:
| Ngành | Nguồn năng lượng, phát thải chính | Dữ liệu khó nhất thường gặp |
|---|---|---|
| Dệt may, nhuộm, giày dép | Điện; hơi nước từ lò hơi đốt than, sinh khối hoặc mua hơi từ khu công nghiệp | Lượng nhiên liệu lò hơi, hơi mua ngoài; nước và nước thải; tai nạn lao động; thỏa ước tập thể |
| Đồ gỗ, nội thất | Điện; lò sấy dùng phế phẩm gỗ, sinh khối; xe nâng chạy dầu, LPG | Khối lượng phế phẩm gỗ đốt; chất thải nguy hại (sơn, dung môi); tỷ lệ tái chế |
| Điện tử, linh kiện | Điện chiếm phần lớn; máy phát dự phòng; có thể có khí flo hóa trong sản xuất | Tách điện theo dây chuyền khi có nhiều khách hàng; khí lạnh, khí flo hóa thất thoát |
Với điện, Scope 2 theo phương pháp vị trí nghĩa là nhân sản lượng điện với hệ số lưới điện quốc gia. Hệ số chính thức mới nhất và cách áp dụng có trong bài hệ số phát thải lưới điện Việt Nam.
Nhà cung cấp cần chuẩn bị những số liệu nào cho năm 2027?
Danh sách dưới đây bám theo trần cho doanh nghiệp trên 10 lao động. Mỗi dòng cần có chứng từ gốc.
- Thông tin chung (B1): loại hình doanh nghiệp, mã ngành, tổng tài sản, doanh thu, số lao động, địa chỉ và tọa độ từng nhà máy, kho. Quyết định báo cáo riêng từng pháp nhân hay hợp nhất cả tập đoàn.
- Năng lượng (B3): điện theo hóa đơn từng tháng (kWh); nhiên liệu theo loại (dầu DO, xăng, LPG, khí, than, sinh khối) theo phiếu nhập, xuất kho; hơi nước mua ngoài; điện mặt trời áp mái tự dùng. Quy đổi tất cả về MWh.
- Phát thải (B3): Scope 1 từ đốt nhiên liệu, xe nội bộ, thất thoát khí lạnh; Scope 2 theo vị trí từ điện và hơi mua. Ghi rõ hệ số và nguồn hệ số.
- Nước (B6): tổng lượng nước khai thác, mua theo đồng hồ và hóa đơn.
- Chất thải (B7): khối lượng chất thải nguy hại và không nguy hại theo biên bản bàn giao với đơn vị thu gom; phần được tái chế, tái sử dụng.
- Lao động và chính sách (B8–B10, C5–C7): lao động theo hợp đồng, giới tính; tai nạn lao động; lương so với lương tối thiểu vùng; thỏa ước tập thể; giờ đào tạo; tỷ lệ nghỉ việc; quy tắc ứng xử, kênh khiếu nại.
Từ năm báo cáo thứ hai, VSME yêu cầu số liệu so sánh với năm trước, nên hãy khóa số liệu gốc năm 2026 ngay.
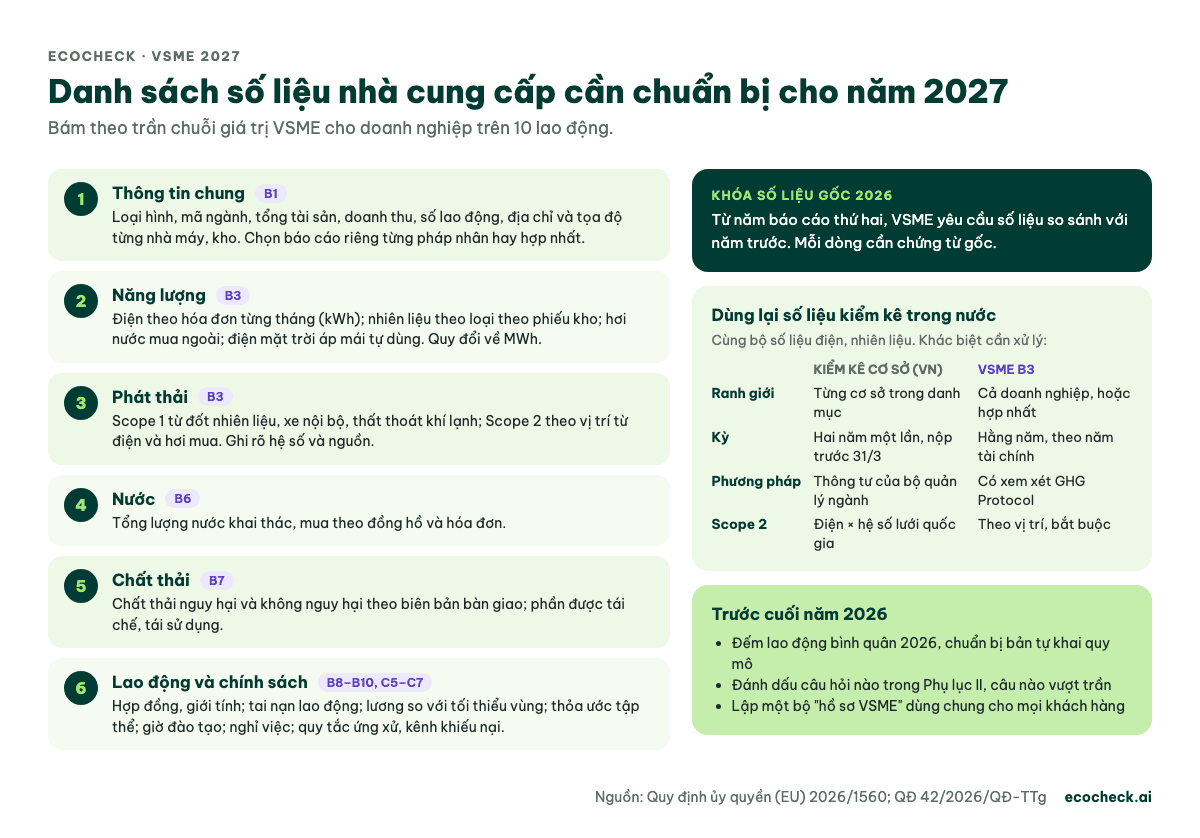
Hình 2: Danh sách 6 nhóm số liệu nhà cung cấp trên 10 lao động cần chuẩn bị cho năm 2027 theo VSME (B1, B3, B6, B7, B8–B10, C5–C7) và khác biệt giữa kiểm kê khí nhà kính cấp cơ sở và VSME B3
Có dùng lại số liệu kiểm kê khí nhà kính trong nước được không?
Có, phần lớn. Nếu nhà máy nằm trong danh mục 2.441 cơ sở theo Quyết định 42/2026/QĐ-TTg, bạn đang phải nộp báo cáo kiểm kê cấp cơ sở cho UBND tỉnh trước 31/3/2027, gồm số liệu năm 2025 và 2026. Số liệu hoạt động (điện, nhiên liệu) là cùng một bộ. Khác biệt cần xử lý:
| Tiêu chí | Kiểm kê cấp cơ sở (Việt Nam) | VSME B3 (khách hàng EU) |
|---|---|---|
| Ranh giới | Từng cơ sở trong danh mục | Cả doanh nghiệp, hoặc hợp nhất nếu chọn |
| Kỳ | Hai năm một lần, nộp trước 31/3 | Hằng năm, theo năm tài chính |
| Phương pháp | Thông tư hướng dẫn của bộ quản lý ngành | Có xem xét GHG Protocol Corporate Standard |
| Scope 2 | Điện tiêu thụ nhân hệ số lưới quốc gia | Bắt buộc theo phương pháp vị trí |
Nếu nhà máy không nằm trong danh mục, bạn vẫn cần tính Scope 1 và 2 để trả lời khách hàng. Bắt đầu bằng công cụ tính phát thải khí nhà kính Scope 1, 2, hoặc kiểm tra nghĩa vụ trong nước bằng công cụ tra cứu kiểm kê khí nhà kính.
VSME khác CBAM như thế nào?
CBAM là nghĩa vụ theo luật riêng cho thép, nhôm, xi măng, phân bón, hydro và điện, tính phát thải theo từng tấn sản phẩm. VSME tính cho cả doanh nghiệp và chỉ phục vụ báo cáo bền vững. Trần chuỗi giá trị không giới hạn yêu cầu CBAM. Xem CBAM 2027: doanh nghiệp xuất khẩu Việt Nam cần làm gì.
Nhà cung cấp nên làm gì từ nay đến cuối năm 2026?
- Đếm lao động bình quân năm 2026 để biết mình có được trần bảo vệ không, và chuẩn bị bản tự khai quy mô.
- Rà lại bảng hỏi đang nhận: đánh dấu câu nào nằm trong Phụ lục II, câu nào vượt trần. Với câu vượt trần, hỏi khách hàng mục đích sử dụng (CSRD, CBAM, thẩm định chuỗi cung ứng hay quản trị rủi ro).
- Khóa số liệu năng lượng và phát thải năm 2026 theo tháng, có chứng từ. Đây cũng là số liệu cho báo cáo kiểm kê nộp năm 2027.
- Lập một bộ "hồ sơ VSME" dùng chung cho mọi khách hàng thay vì điền từng bảng hỏi riêng.
- Cân nhắc làm thêm Scope 3 tự nguyện nếu khách hàng lớn đang đặt mục tiêu khí hậu cho nhà cung cấp. Xem phát thải phạm vi 3 là gì.
Bước tiếp theo: EcoCheck tính Scope 1, 2 và tổng năng lượng theo đúng định dạng VSME B3, dùng chung bộ số liệu với báo cáo kiểm kê nộp UBND tỉnh. Xem dịch vụ kiểm kê khí nhà kính, hoặc dịch vụ báo cáo ESG nếu khách hàng yêu cầu cả phần lao động và quản trị. Tham khảo thêm quy trình, lộ trình và chi phí kiểm kê khí nhà kính.
Câu hỏi thường gặp
VSME có bắt buộc với doanh nghiệp Việt Nam không?
Không. VSME là chuẩn tự nguyện. Nhưng từ năm tài chính 2027, nó là giới hạn trên cho những gì khách hàng EU thuộc diện CSRD được yêu cầu nhà cung cấp không quá 1.000 lao động, nên nhiều bảng hỏi sẽ dựa theo nó.
Quy định nào ban hành chuẩn VSME?
Quy định ủy quyền (EU) 2026/1560 của Ủy ban châu Âu, thông qua ngày 03/7/2026, đăng Công báo EU ngày 21/9/2026, có hiệu lực từ 24/9/2026. Trần chuỗi giá trị áp dụng cho năm tài chính bắt đầu từ 01/01/2027.
Khách hàng EU có được yêu cầu Scope 3 không?
Không, nếu yêu cầu chỉ để làm báo cáo CSRD và nhà cung cấp có không quá 1.000 lao động. Scope 3 không có trong Phụ lục II. Nhà cung cấp vẫn có thể tự nguyện cung cấp.
Nhà máy trên 1.000 lao động thì sao?
Không được trần bảo vệ. Khách hàng có thể yêu cầu nhiều thông tin hơn danh mục VSME.
Trần chuỗi giá trị có áp dụng cho yêu cầu CBAM không?
Không. Trần chỉ áp dụng cho việc thu thập thông tin để báo cáo bền vững theo Chỉ thị Kế toán EU, không ảnh hưởng đến nghĩa vụ theo luật EU khác như CBAM.